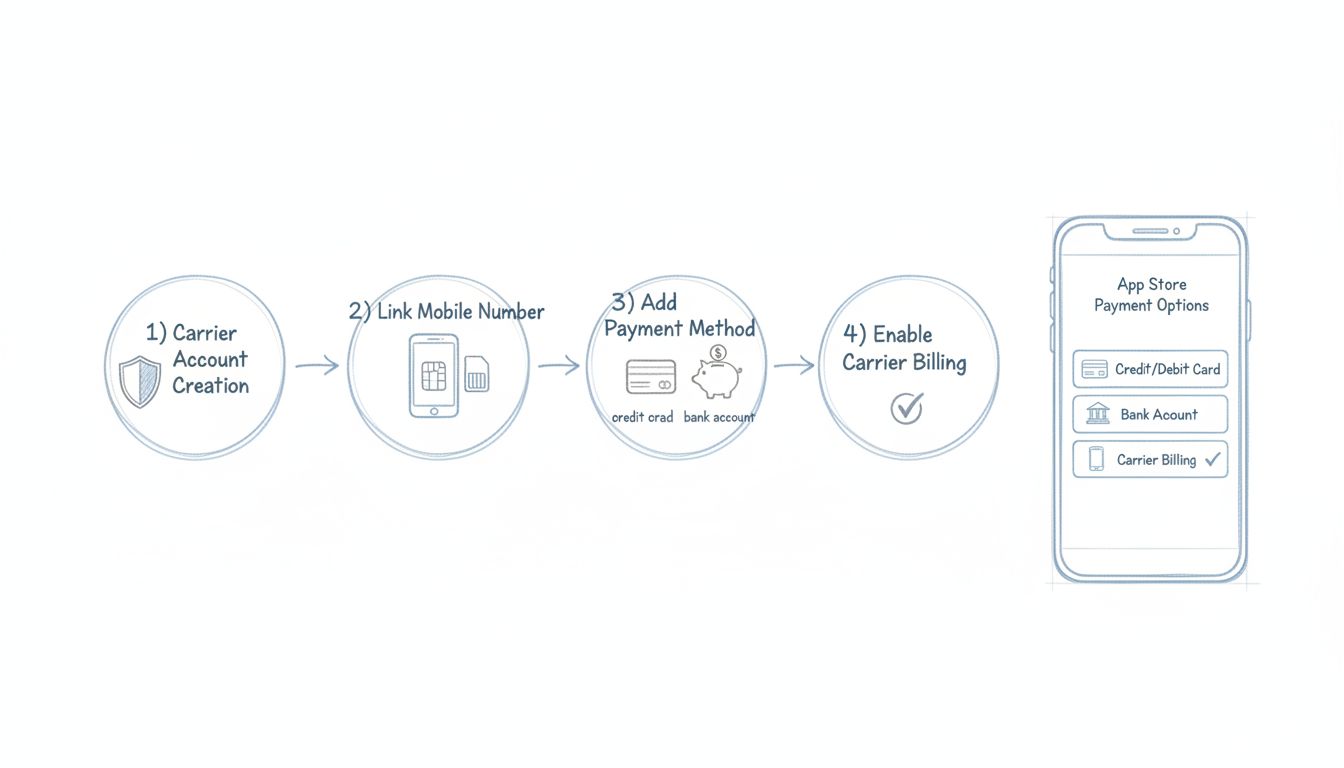
Sie tippen auf „Kaufen“ in einem Spiel. Keine Kreditkarte. Kein Bank-Login. Der Betrag erscheint auf Ihrer nächsten Telefonrechnung. Das ist Mobile Billing – eine Zahlungsmethode, die Ihren Mobilfunkanbieter zum Mittelsmann zwischen Ihnen und einem Händler macht.
Es wird auch Direct Carrier Billing (DCB) oder Carrier Billing genannt. Das Konzept ist einfach: Anstatt Geld von einem Bankkonto oder einer Karte abzubuchen, wird der Kaufbetrag Ihrer monatlichen Postpaid-Rechnung hinzugefügt oder von Ihrem Prepaid-Guthaben abgezogen. Ihr Anbieter zieht die Zahlung ein, behält eine Provision und leitet den Restbetrag an den Händler weiter.
Für digitale Unternehmen und Affiliate-Vermarkter eröffnet Mobile Billing den Zugang zu Zielgruppen, die Kreditkarten nie erreichen. Für Verbraucher entfällt die Mühsal, 16-stellige Kartennummern auf einem kleinen Bildschirm einzutippen. Doch die Methode bringt auch reale Kosten, Einschränkungen und Risiken mit sich, die jeder Werbetreibende, Publisher und Programm-Manager verstehen sollte, bevor er sich darauf verlässt.
Was ist Mobile Billing?
Mobile Billing ist eine Zahlungsmethode, bei der ein Verbraucher einen Kauf direkt über seine Mobilfunkrechnung oder sein Prepaid-Guthaben abrechnen lassen kann – ohne Kreditkarte, Debitkarte oder Bankkonto. Der Mobilfunknetzbetreiber (der Carrier) fungiert als Abrechnungsmittler: Er authentifiziert den Nutzer, genehmigt die Transaktion und wickelt die Zahlung mit dem Händler ab.
Der Fachbegriff lautet Direct Carrier Billing (DCB). Branchenkenner verwenden auch austauschbar „Operator Billing“ und „Charge to Phone Bill“. Alle beschreiben denselben Mechanismus: Der Carrier besitzt die Kundenbeziehung und den Zahlungsweg, und der Händler schließt sich über einen Aggregator oder eine direkte Carrier-Anbindung an.
Wie sich Mobile Billing von einer mobilen Geldbörse unterscheidet
Diese beiden Begriffe werden oft verwechselt, beschreiben jedoch grundlegend verschiedene Dinge:
- Mobile Billing belastet einen Kauf direkt über Ihr Carrier-Konto. Die Telefonrechnung ist das Zahlungsinstrument. Es sind keine gespeicherten Karten oder Bankdaten erforderlich. Ihr Anbieter gewährt den Kredit (Postpaid) oder verwaltet Ihr Guthaben (Prepaid).
- Eine mobile Geldbörse – wie Apple Pay, Google Pay oder Samsung Pay – speichert ein digitales Token Ihrer vorhandenen Kredit- oder Debitkarte. Wenn Sie zum Bezahlen tippen, übergibt die Geldbörse dieses Token an das Terminal des Händlers. Die Transaktion wird weiterhin über das Kartennetzwerk abgewickelt. Die Geldbörse ist ein Behältnis, keine Finanzierungsquelle.
Starten Sie noch heute Ihr Affiliate-Programm
Richten Sie erweitertes Tracking in wenigen Minuten ein. Keine Kreditkarte erforderlich.
Wie Direct Carrier Billing funktioniert
DCB verkürzt den Bezahlvorgang auf zwei oder drei Schritte. Der genaue Ablauf hängt von den Netzwerkfähigkeiten des Carriers und den lokalen Vorschriften ab.
PIN-Verfahren
Dies ist weltweit die gebräuchlichste DCB-Methode, die für Abonnement-Inhalte, mobile Spiele und digitale Dienste in Europa und im asiatisch-pazifischen Raum eingesetzt wird.
- Der Nutzer klickt auf einer Landingpage oder in einer App auf „Kaufen“ oder „Abonnieren“.
- Auf einem Zahlungsbildschirm wird nach der Telefonnummer des Nutzers gefragt.
- Der Nutzer gibt die PIN auf dem Zahlungsbildschirm ein, um zu bestätigen.
- Der Betrag wird der nächsten Telefonrechnung hinzugefügt (Postpaid) oder sofort vom Prepaid-Guthaben abgezogen.
Die PIN schafft einen nachvollziehbaren Einwilligungsnachweis. Aufsichtsbehörden in der EU und mehreren APAC-Märkten verlangen diesen Schritt ausdrücklich für die Anmeldung zu Abonnements.
Click-to-Buy-Verfahren
In Netzwerken, in denen der Carrier die Identität des Teilnehmers auf Netzwerkebene einfügt – mittels eines Headers namens MSISDN-Forwarder – ist keine PIN erforderlich. Der Nutzer tippt einmal, und die Belastung erfolgt automatisch.
Click-to-Buy ist das vorherrschende Verfahren für App-Store-Aufladungen, die von Aggregatoren wie Bango und Boku abgewickelt werden. Die Conversion-Rate ist drei- bis fünfmal höher als bei PIN-basierten Verfahren, da es keine Unterbrechung gibt. Es zieht jedoch auch die meiste regulatorische Aufmerksamkeit auf sich, da ein Nutzer belastet werden kann, bevor er vollständig verstanden hat, was er gekauft hat.
OTP-Verifizierung
Bei höherwertigen Käufen oder regulierten Märkten fügen Carriers einen zweiten Faktor hinzu. Eine OTP-Bestätigungs-SMS (Einmalpasswort) mit Produktname und Preis wird zugestellt. Der Nutzer antwortet mit „JA“, um zu bestätigen. Diese doppelte Opt-in-Methode ist in Italien, Spanien und den Ländern des Golf-Kooperationsrates üblich, wo Verbraucherschutzregelungen eine ausdrückliche Zustimmung für jede Transaktion vorschreiben.
Arten von Mobile Billing
Nicht alle Mobile-Billing-Verfahren funktionieren gleich. Es gibt vier unterschiedliche Modelle mit jeweils unterschiedlichen technischen Anforderungen, Anwendungsfällen und regionalen Verbreitungsmustern.
| Typ | Funktionsweise | Typische Anwendung | Schlüsselmärkte |
|---|
| Direct Carrier Billing (DCB) | Belastung wird der Telefonrechnung hinzugefügt; PIN- oder Click-to-Buy-Authentifizierung | App-Stores, Spiele, Streaming, digitale Abonnements | Global; am stärksten in Europa, APAC, Naher Osten |
| Premium-SMS-Abrechnung | Nutzer sendet oder empfängt eine kostenpflichtige SMS; Kosten werden der Rechnung hinzugefügt | Abstimmungen, Spenden, Klingeltöne, Hintergrundbilder | Global rückläufig; noch aktiv in Teilen Afrikas und Südasiens |
| WAP-Abrechnung | MSISDN des Geräts wird automatisch über den mobilen Browser erkannt; Ein-Klick-Belastung | Mobile Content-Portale, Nachrichten-Abonnements | Veraltet; weitgehend durch DCB ersetzt |
| Mobile Guthabenübertragung | Prepaid-Guthaben wird als Zahlung zwischen Nutzern übertragen | Peer-to-Peer-Zahlungen in Regionen ohne Bankzugang | Subsahara-Afrika, Südasien |
Direct Carrier Billing (DCB)
DCB ist das heute vorherrschende Modell.
Premium-SMS-Abrechnung
Premium-SMS gibt es in zwei Formen: Mobile Originated (MO), bei der der Nutzer eine SMS an eine Kurzwahl sendet und belastet wird, und Mobile Terminated (MT), bei der der Nutzer eine kostenpflichtige Nachricht erhält. Einst das Rückgrat der mobilen Content-Monetarisierung, ist Premium-SMS mit dem Aufkommen von DCB und App-Store-Abrechnungen stark zurückgegangen. Es bleibt in Märkten relevant, in denen die Smartphone-Durchdringung gering ist und SMS immer noch ein primärer Kommunikationskanal ist.
WAP-Abrechnung
Die WAP-Abrechnung (Wireless Application Protocol) erkennt die MSISDN des Nutzers automatisch, wenn er eine mobil optimierte Website besucht. Keine Eingabe der Telefonnummer erforderlich. Der Kauf erfolgt mit einem einzigen Klick. WAP-Abrechnung war in der Vor-Smartphone-Ära für Klingelton- und Hintergrundbild-Downloads beliebt. Die meisten WAP-Abrechnungsimplementierungen wurden in moderne DCB-Verfahren integriert.
Newsletter abonnieren
Erfahren Sie als Erster von neuen Funktionen und Produkt-Updates.
Wo Mobile Billing floriert
Mobile Billing dominiert in drei kommerziellen Kategorien und in bestimmten geografischen Regionen, in denen die Kartendurchdringung hinter der Mobilfunknutzung zurückbleibt.
Digitale Inhalte und App-Stores
Apple, Google, Microsoft und Sony unterstützen Mobile Billing in ausgewählten Ländern als Zahlungsmethode. Im Google Play Store können Nutzer App-Käufe, In-App-Artikel und Abonnements über ihre Telefonrechnung abrechnen lassen, sofern ihr Carrier dies unterstützt. Sony PlayStation Store verwendet eine SMS-basierte OTP-Verifizierung, um eine Mobilfunknummer für Käufe zu hinterlegen. Apple unterstützt Mobile Phone Billing für App Store- und iTunes-Käufe in einer begrenzten Anzahl von Regionen.
Abonnementdienste
Streaming-Plattformen, Dating-Apps, Fitness-Abonnements und Nachrichten-Paywalls nutzen DCB, um Abonnenten zu gewinnen, die keine Kreditkarten besitzen. Der wiederkehrende Abrechnungsmechanismus funktioniert nativ: Der Carrier wickelt die Verlängerungsgebühren im gleichen Rhythmus wie den Abrechnungszyklus der Telefonrechnung ab. Für Händler bedeutet dies eine geringere unfreiwillige Abwanderung im Vergleich zur Kartenabrechnung, bei der abgelaufene oder gekündigte Karten die Zahlungskette unterbrechen.
Regionen mit hoher Mobilfunk- und niedriger Bankendurchdringung
Fast jeder besitzt ein Telefon mit SIM-Karte. In Indonesien, Nigeria, Indien und Ägypten schließt DCB diese Lücke. Carriers in diesen Märkten haben massiv in die DCB-Infrastruktur investiert, da sie bereits die Abrechnungsbeziehung zu Hunderten Millionen von Teilnehmern besitzen. Für digitale Händler ist Mobile Billing in diesen Regionen kein Nice-to-have – es ist der einzige Zahlungsweg, der die Mehrheit der potenziellen Kunden erreicht.
Was Mobile Billing den Händler kostet
Mobile Billing ist nicht billig. Der Carrier behält einen erheblichen Anteil jeder Transaktion ein, und Aggregatoren erheben zusätzliche Gebühren.
Umsatzbeteiligung des Carriers
Die Prämie spiegelt die Rolle des Carriers wider: Er bietet nicht nur die Zahlungsabwicklung, sondern auch die Kundenauthentifizierung, Abrechnungsinfrastruktur, das Inkasso und – bei Postpaid-Szenarien – das Kreditrisiko.
Aggregator-Gebühren
Die meisten Händler verbinden sich nicht direkt mit Carriern. Sie arbeiten über Aggregatoren – Unternehmen wie Boku, Bango, DIMOCO und Fortumo (jetzt Teil von Boku) – die technische Integrationen mit Dutzenden oder Hunderten von Carriern weltweit unterhalten. Aggregatoren erheben eigene Gebühren, entweder als festen Prozentsatz zusätzlich zum Carrier-Anteil oder als Mischsatz, der beide Kosten bündelt.
Der Aggregator übernimmt die Abwicklung, Währungsumrechnung, Compliance und technische Wartung über alle Carrier-Anbindungen hinweg.
Kostenvergleich: Mobile Billing vs. Kreditkarten
| Kostenfaktor | Mobile Billing (DCB) | Kreditkartenabrechnung |
|---|
| Rückbuchungsrisiko | Niedrig (Carrier übernimmt die meisten Streitfälle) | Mittel bis hoch |
| Abrechnungszeitraum | Typischerweise 30–90 Tage | 2–7 Tage |
| Integrationskomplexität | Hoch (carrier-spezifisch, regional) | Niedrig (einheitliches Gateway) |
| Kundenreichweite in Schwellenländern | Hoch | Niedrig |
Das Fazit: Mobile Billing erkauft sich niedrigere Kosten pro Transaktion durch den Zugang zu Zielgruppen, die Karten nicht erreichen, und einen Bezahlvorgang, der auf mobilen Geräten besser konvertiert.
Mobile Billing für Affiliate-Marketing
Affiliate-Vermarkter, Publisher und Programm-Manager begegnen Mobile Billing in spezifischen, hochwertigen Kontexten. Zu verstehen, wie der Zahlungsweg mit dem Affiliate-Tracking interagiert, ist für jeden, der Mobile-Billing-Angebote betreibt oder bewirbt, unerlässlich.
Wie Affiliates Mobile-Billing-Angebote bewerben
Mobile Billing ist die Standardzahlungsmethode für eine große Kategorie von Affiliate-Angeboten: Mehrwertdienste (VAS), mobile Content-Abonnements, Gaming-Aufladungen und Testversionen digitaler Dienste. Ein Affiliate könnte ein mobiles Antiviren-Abonnement, einen wöchentlichen Horoskopdienst oder einen Cloud-Speicherplan bewerben – alle über DCB abgerechnet.
Der typische Ablauf: Ein Nutzer klickt auf einen Affiliate-Link, landet auf einer mobil optimierten Angebotsseite, gibt seine Telefonnummer ein, bestätigt per PIN, und das Abonnement beginnt. Der Affiliate erhält eine Provision – in der Regel eine feste CPA (Cost per Acquisition) oder eine Umsatzbeteiligung für den ersten Abrechnungszyklus.
Tracking und Zuordnung
Das Tracking von Mobile-Billing-Conversions erfordert Carrier-Daten, die standardmäßiges Web-Tracking nicht erfassen kann. Die zentrale Infrastruktur ist die MSISDN-Weiterleitung: Der Carrier übergibt die Telefonnummer des Nutzers (oder eine gehashte Version) an die Zahlungsseite des Händlers. Das Affiliate-Netzwerk oder die Tracking-Plattform gleicht diese Kennung mit dem Klickprotokoll ab, um die Conversion zuzuordnen.
Wenn ein Carrier eine erfolgreiche Belastung bestätigt, sendet der Aggregator eine Postback-URL mit den Transaktionsdetails. Die Affiliate-Software erfasst die Conversion und schreibt sie dem vermittelnden Publisher gut.
Vorteile für Werbetreibende und Programm-Manager
- Höhere Conversion-Raten. Ein zweistufiger PIN-Prozess konvertiert besser als ein mehrfeldriges Kartenformular auf mobilen Geräten. Click-to-Buy konvertiert noch besser.
- Geringere unfreiwillige Abwanderung. Die Carrier-Abrechnung läuft nicht ab wie Karten. Abonnements, die an eine Telefonrechnung gebunden sind, verlängern sich zuverlässiger.
- Integrierte Betrugsprävention. Die KYC-Daten (Know Your Customer) des Carriers und die SIM-basierte Authentifizierung erschweren die Kontoübernahme im Vergleich zu kartenbasierten Zahlungen.
Einschränkungen und Risiken
- Carrier-Zulassung erforderlich. Nicht jeder Händler kann DCB anbieten. Carriers prüfen Partner sorgfältig, und der Zulassungsprozess kann Monate dauern.
- Regionale Fragmentierung. Eine DCB-Integration, die bei Vodafone UK funktioniert, funktioniert nicht automatisch bei Vodafone Ägypten. Jeder Carrier ist eine separate Integration.
- Hohe Carrier-Gebühren schmälern sowohl die Händlermargen als auch die Affiliate-Auszahlungen.
- Regulatorisches Risiko. Einige Märkte verlangen die Zustimmung der Zentralbank für DCB-Dienste. Die Vorschriften ändern sich häufig, und eine regulatorische Verschiebung kann einen Abrechnungskanal über Nacht lahmlegen.
Sicherheit, Rückbuchungen und Verbraucherschutz
Ist Mobile Billing sicher vor Rückbuchungen?
Mobile Billing hat ein grundlegend anderes Streitfallmodell als Kartenzahlungen. Wenn ein Verbraucher eine Kartenbelastung anficht, leitet das Kartennetzwerk einen Chargeback ein – der Händler verliert den Betrag und zahlt eine Strafgebühr. Bei Mobile Billing ist der Carrier der Händler der Aufzeichnung für die Telefonrechnung. Der Verbraucher beschwert sich beim Carrier, nicht beim Kartenherausgeber.
In der Praxis wickeln Carriers die meisten Abrechnungsstreitigkeiten intern ab. Sie können dem Verbraucher den Betrag erstatten und ihn von der nächsten Abrechnung des Händlers abziehen – aber der formelle Chargeback-Prozess mit seinen Gebühren ist selten. Für Händler bedeutet dies weniger Rückbuchungen als bei Kartenzahlungen. Es bedeutet jedoch auch weniger Kontrolle: Der Carrier entscheidet über den Ausgang eines Streitfalls, und der Händler hat nur begrenzte Einflussmöglichkeiten.
Mobile Cramming und FTC-Aufsicht
Mobile Cramming bezeichnet die Praxis, nicht autorisierte Drittanbieterbelastungen auf der Telefonrechnung eines Verbrauchers zu platzieren. Dies war in den frühen 2010er-Jahren ein erhebliches Problem, als Premium-SMS-Abonnements manchmal ohne klare Zustimmung aktiviert wurden.
Das PIN-Verfahren, die OTP-Bestätigung und die oben beschriebenen Double-Opt-in-Mechanismen sind direkte Ergebnisse dieser regulatorischen Eingriffe. Händler, die mit Mobile Billing arbeiten, müssen prüfbare Einwilligungsnachweise führen.
Best Practices für Händler
- Zeigen Sie den Preis klar an, bevor der Nutzer eine Telefonnummer eingibt.
- Verwenden Sie einen PIN- oder OTP-Bestätigungsschritt für jede erstmalige Belastung.
- Senden Sie nach jeder erfolgreichen Transaktion eine kostenlose Bestätigungs-SMS mit Produktname, Preis und Opt-out-Hinweisen.
- Führen Sie Aufzeichnungen über Einwilligungszeitstempel, IP-Adressen und Carrier-Bestätigungscodes.
- Bieten Sie einen einfachen Ein-Klick-Kündigungsmechanismus an – in der Regel einen SMS-STOP-Befehl an eine Kurzwahl.
Nachteile von Mobile Billing
Mobile Billing ist keine universelle Zahlungslösung. Seine Nachteile sind erheblich und sollten bei jeder Entscheidung für oder gegen die Einführung berücksichtigt werden.
Hohe Carrier-Gebühren
Bei digitalen Produkten mit geringer Marge kann dies DCB wirtschaftlich unrentabel machen.
Transaktionslimits
Diese Obergrenzen dienen der Begrenzung des Carrier-Kreditrisikos und der Einhaltung von Verbraucherschutzbestimmungen. Mobile Billing funktioniert für Mikrotransaktionen und Abonnements der mittleren Preisklasse. Es funktioniert nicht für hochpreisige digitale Güter oder physische Produkte.
Regionale Fragmentierung
Es gibt keinen globalen DCB-Standard. Jeder Carrier betreibt seine eigene Abrechnungsplattform mit unterschiedlichen APIs, Authentifizierungsabläufen, Abrechnungszyklen und Gebührenstrukturen. Aggregatoren abstrahieren einen Teil dieser Komplexität, aber die zugrunde liegende Fragmentierung bleibt bestehen.
Eingeschränkte Unterstützung für physische Waren
Mobile Billing ist für digitale Güter und Dienstleistungen konzipiert – Apps, Spiele, Abonnements, Streaming-Inhalte und virtuelle Währungen. Carriers verbieten die Nutzung von DCB für physische Produkte in der Regel aufgrund des höheren Risikos von Lieferstreitigkeiten, Retouren und Rückbuchungen. Wenn Ihr Unternehmen physische Waren verkauft, ist Mobile Billing wahrscheinlich keine Option.