

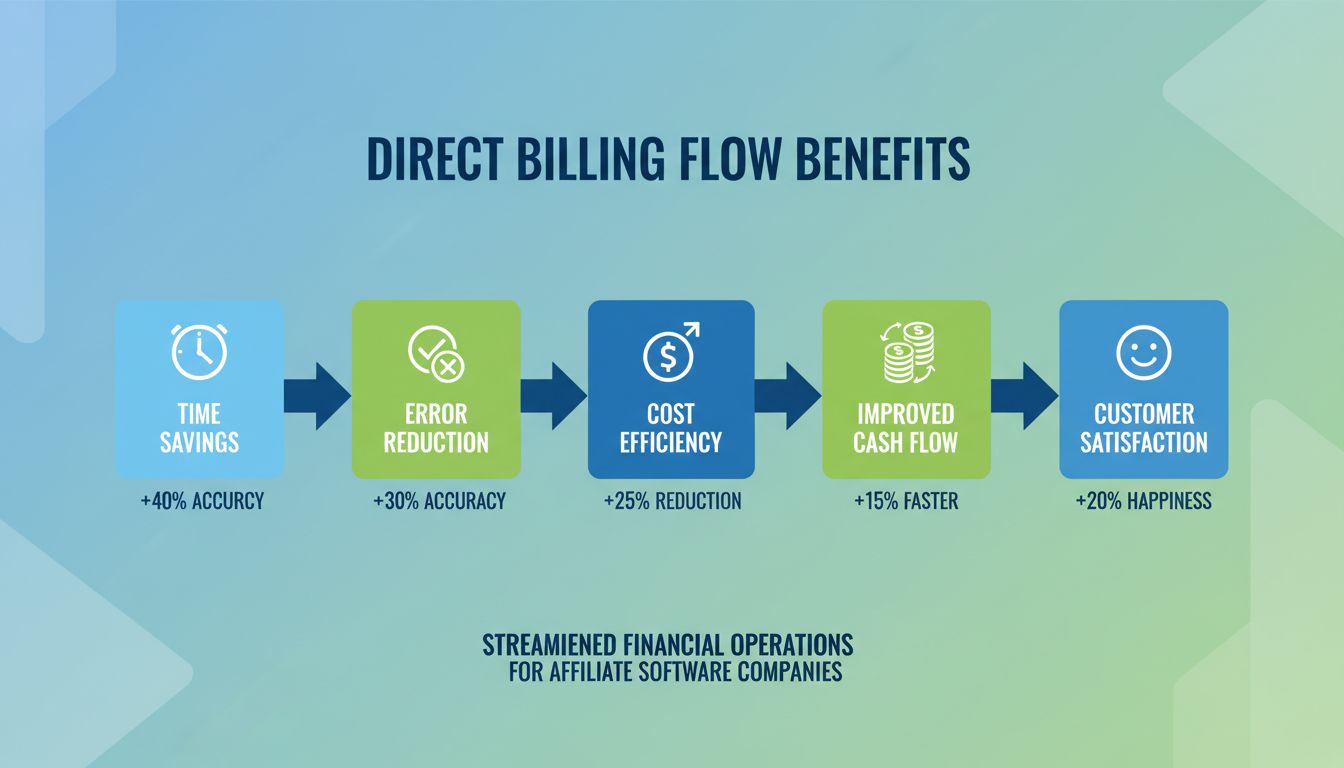
Was sind die Vorteile des direkten Abrechnungsprozesses?
Entdecken Sie die umfassenden Vorteile des direkten Abrechnungsprozesses, darunter Zeitersparnis, Fehlerreduktion, Kosteneffizienz, verbesserten Cashflow und ge...
7 Min. Lesezeit
Direktabrechnung ist eine Zahlungsvereinbarung, bei der ein Dienstleister seine Rechnung an einen Dritten – typischerweise eine Versicherungsgesellschaft, einen Unternehmensarbeitgeber oder einen Mobilfunknetzbetreiber – sendet und dieser Dritte den Dienstleister direkt bezahlt.
Auf dieser Seite
Direktabrechnung ist eine Zahlungsvereinbarung, bei der ein Dienstleister seine Rechnung an einen Dritten sendet – typischerweise eine Versicherungsgesellschaft, einen Unternehmensarbeitgeber oder einen Mobilfunknetzbetreiber – und dieser Dritte den Dienstleister direkt bezahlt. Der Endkunde übergibt weder Bargeld noch zieht er zum Zeitpunkt der Leistungserbringung eine Karte. Stattdessen findet die finanzielle Transaktion im Hintergrund zwischen dem Dienstleister und dem Zahler statt.
In einem typischen Direktabrechnungsszenario überprüft der Dienstleister zunächst, ob der Zahler die Leistung übernimmt. Nach Bestätigung erbringt der Dienstleister die Leistung, reicht eine Forderung oder Rechnung ein und erhält die Zahlung vom Dritten in einem festgelegten Abrechnungszyklus. Der Kunde muss möglicherweise noch eine Zuzahlung, einen Selbstbehalt oder einen nicht gedeckten Betrag leisten, aber der Großteil der Transaktion läuft vollständig an ihm vorbei.
Diese Definition erstreckt sich über mehrere Branchen, und die Mechanismen variieren je nach Kontext:
Der gemeinsame Nenner ist, dass der Endnutzer vom Zahlungsvorgang entkoppelt ist. Diese Entkopplung macht den Direktabrechnungsprozess sowohl leistungsstark als auch in bestimmten Implementierungen operativ komplex.

Richten Sie erweitertes Tracking in wenigen Minuten ein. Keine Kreditkarte erforderlich.
Obwohl die genauen Schritte je nach Branche variieren, folgt jeder Direktabrechnungsprozess einer vorhersagbaren Abfolge. Die folgende Tabelle stellt die vier häufigsten Branchenvarianten nebeneinander dar.
| Schritt | Versicherung / Gesundheitswesen | Hotel-Firmenreisen | Mobilfunk-Betreiberabrechnung | B2B-Handelskredit |
|---|---|---|---|---|
| 1. Anspruchsprüfung | Der Leistungserbringer prüft den Versicherungsschutz und die Vorabgenehmigung elektronisch beim Versicherer | Das Hotel bestätigt, dass eine Direktabrechnungsvereinbarung mit dem Unternehmen besteht | Der Betreiber identifiziert den Teilnehmer über die MSISDN-Erkennung (Telefonnummer) | Der Lieferant prüft das Kreditlimit und die Zahlungshistorie des Käufers |
| 2. Leistungserbringung | Arztbesuch, medizinischer Eingriff oder Krankenhausaufenthalt | Der Gast checkt ein und nimmt Zimmer, Verpflegung und Nebenkosten in Anspruch | Der Nutzer klickt auf einen Bestätigungsbutton auf einer mobilen Landing Page | Waren werden versendet oder Dienstleistungen auf Basis einer Bestellung erbracht |
| 3. Einreichung der Forderung / Rechnung | Der Leistungserbringer reicht ein CMS-1500- oder UB-04-Formular mit Verfahrens- und Diagnosecodes ein | Das Hotel fasst alle Kosten in einer einzigen Rechnung zusammen und sendet sie an die Firmenbuchhaltung | Der Betreiber erfasst die Gebühr und fügt sie der monatlichen Rechnung des Teilnehmers hinzu | Der Lieferant stellt eine Rechnung mit Zahlungsbedingungen (netto-30, netto-60) |
| 4. Prüfung durch den Zahler | Der Versicherer bearbeitet die Forderung, wendet Selbstbehalte und Kostenbeteiligungen der Police an und ermittelt den Zahlbetrag | Der Arbeitgeber prüft die Rechnung, trennt private von geschäftlichen Kosten und genehmigt die Zahlung | Der Betreiber zieht den vollen Betrag vom Teilnehmer im nächsten Abrechnungszyklus ein | Die Buchhaltung des Käufers genehmigt die Rechnung und plant die Zahlung |
| 5. Zahlung an den Leistungserbringer | Der Versicherer überweist den genehmigten Betrag direkt an den Leistungserbringer | Der Arbeitgeber bezahlt das Hotel per ACH, Überweisung oder Firmenkreditkarte | Der Betreiber gleicht mit dem Händler ab, wobei er in der Regel einen Prozentsatz als Netzgebühr einbehält | — |
| 6. Restabrechnung | Der Leistungserbringer stellt dem Patienten den verbleibenden Selbstbehalt, die Zuzahlung oder Kostenbeteiligung in Rechnung | Der Mitarbeiter erstattet dem Unternehmen private Kosten, die bei der Prüfung identifiziert wurden | Nicht zutreffend – der Teilnehmer zahlt direkt an den Betreiber | Nicht zutreffend – die Transaktion findet nur zwischen Käufer und Lieferant statt |
Der Ablauf dauert von wenigen Sekunden (Mobilfunk-Betreiberabrechnung) bis zu mehreren Wochen (Versicherungsansprüche mit manueller Prüfung). Was einen gut gestalteten Direktabrechnungsprozess auszeichnet, ist, wie viel dieser Abfolge automatisch versus manuell abläuft. Automatisierte Systeme – insbesondere solche, die in Buchhaltungsplattformen und Anbieternetzwerke integriert sind – reduzieren die Bearbeitungszeit erheblich und senken die Fehlerquote, die manuelle Abstimmungen mit sich bringen.
Im Versicherungs- und Finanzdienstleistungsbereich unterstützen Abrechnungsplattformen in der Regel drei verschiedene Abrechnungsmethoden. Deren Verständnis ist für jeden wichtig, der Forderungen verwaltet oder Zahlungsprozesse gestaltet.
Direktrechnung. Der Versicherer stellt dem Versicherungsnehmer direkt die Rechnung. Der Versicherungsnehmer zahlt an den Versicherer, und der Versicherer zahlt die Agenturprovision separat nach eigenem Zeitplan aus. Dies ist die gängigste Methode für Privatkunden – Kfz-, Hausrat- und individuelle Krankenversicherungen. Der Versicherer kontrolliert den Abrechnungszyklus, das Zahlungsmittel (Kreditkarte, Bankkonto oder manuell) und die Daten.
Agenturrechnung. Der Vermittler – eine Versicherungsagentur oder ein Makler – stellt dem Versicherten die Rechnung, zieht die Prämie ein und führt den Nettobetrag nach Abzug der Provision an den Versicherer ab. Die Agentur besitzt den Cashflow und die Forderungsdaten, trägt aber auch die administrative Last der Überwachung überfälliger Konten und der Abstimmung der eingezogenen Beträge gegen die an den Versicherer geschuldeten Beträge.
Sammelrechnung. Der Versicherer stellt einem Drittkonto statt dem Versicherungsnehmer die Rechnung. Ein häufiges Beispiel ist eine Hypothekenbank, die die Hausratversicherung über ein Treuhandkonto bezahlt und die Prämie dann vom Kreditnehmer als Teil der monatlichen Hypothekenzahlung zurückfordert. Der Versicherungsnehmer hat keinen direkten Kontakt mit der Versicherungsrechnung.
Jede Methode hat unterschiedliche Auswirkungen auf das Timing des Cashflows, den Abstimmungsaufwand und die Datenhoheit. Für Affiliate-Programm-Manager und Werbetreibende, die Abrechnungsintegrationen bewerten, ist die Unterscheidung wichtig, weil sie bestimmt, wer die Transaktionsdaten kontrolliert und wann Provisionsereignisse erfasst werden.
Erfahren Sie als Erster von neuen Funktionen und Produkt-Updates.
Im Versicherungskontext bedeutet Direktabrechnung, dass der Leistungserbringer eine Forderung beim Versicherer einreicht und der Versicherer den Leistungserbringer direkt bezahlt. Die finanzielle Interaktion des Patienten beschränkt sich auf den Selbstbehalt, die Zuzahlung oder die Kostenbeteiligung, die bei der Anspruchsprüfung ermittelt wurden.
Dieses Modell basiert auf Anbieternetzwerken – Gruppen von Krankenhäusern und Kliniken, die Vereinbarungen mit einem bestimmten Versicherer getroffen haben. Netzinterne Leistungserbringer bieten in der Regel Direktabrechnung an; netzexterne Anbieter verlangen oft, dass der Patient den vollen Betrag zahlt und eine Kostenerstattung beantragt. Die Vorabgenehmigung ist eine weitere kritische Hürde: Versicherer verlangen häufig eine vorherige Zustimmung für Krankenhausaufenthalte, Operationen und teure Diagnostik. Fehlt die Vorabgenehmigung, kann dies zu Zahlungsverzögerungen oder einer abgelehnten Forderung führen.
Moderne Direktabrechnungsplattformen in der Versicherungsbranche, wie Input 1’s Billing-as-a-Service, gehen über die einfache Rechnungsstellung hinaus. Sie verwalten den gesamten Policen-Lebenszyklus – automatisierte Provisionsauszahlungen an Agenturen, integrierte Compliance- und Prüfkontrollen, Self-Service-Portale für Versicherungsnehmer und kundenmarkierten Support. Diese Systeme behandeln die Abrechnung als strategische Funktion und nicht als nachgelagerten Verwaltungsakt.
Die Direktabrechnung in Hotels basiert auf einer grundlegend anderen Prämisse: Der Arbeitgeber des Gastes, nicht ein Versicherer, ist der Drittzahler. Das Unternehmen handelt eine Direktabrechnungsvereinbarung mit dem Hotel oder der Hotelkette aus, und der Aufenthalt des Mitarbeiters wird einem Firmenkonto belastet.
Der Prozess erscheint an der Oberfläche unkompliziert: Der Reisende checkt ein, die Rezeption bestätigt die Firmenabrechnungsvereinbarung, der Reisende nimmt Leistungen in Anspruch, und das Hotel sendet eine konsolidierte monatliche Rechnung an den Arbeitgeber. In der Praxis verbirgt sich darunter jedoch eine erhebliche Komplexität. Wenn Mitarbeiter private Kosten hinzufügen – Minibar, Zimmerservice, Pay-per-View – muss die Buchhaltung des Arbeitgebers die Rechnung aufteilen, dem Mitarbeiter die privaten Kosten in Rechnung stellen und nur den geschäftlichen Anteil an das Hotel zahlen. Stornierungsbedingungen fügen eine weitere Ebene hinzu: Storniert ein Mitarbeiter kurzfristig, kann das Hotel eine Strafgebühr erheben. Ob das Unternehmen oder der Mitarbeiter diese Kosten trägt, erfordert klare interne Richtlinien.
Plattformen wie Engine und TreviPay begegnen diesen Herausforderungen, indem sie Firmenreiseausgaben in einem einzigen System mit projektbezogener Kostenmarkierung, automatisierter Abstimmung und Ausgabenkontrollen zentralisieren, die unbefugte Belastungen bereits vor der Rechnungsstellung verhindern.
Im Mobilfunk-Ökosystem beschreibt der Direktabrechnungsprozess den Mechanismus, mit dem ein digitaler Händler einen Kauf dem Mobilfunkkonto des Nutzers belastet. Der Nutzer klickt auf einen Bestätigungsbutton auf einer mobilen Landing Page; der Betreiber identifiziert den Teilnehmer über MSISDN-Erkennung, authentifiziert die Transaktion und fügt die Gebühr der nächsten Rechnung des Teilnehmers hinzu.
Dieser Prozess wird stark für digitale Inhalte genutzt – Streaming-Abonnements, In-App-Käufe, Mobile Games, Hintergrundbilder und Premium-SMS-Dienste. Der Hauptvorteil liegt in der Reduzierung von Reibungsverlusten: Der Nutzer gibt niemals Kartendaten ein, verlässt niemals die Seite des Händlers und schließt den Kauf mit ein oder zwei Klicks ab.
Für Affiliate-Vermarkter, die mobile Content-Angebote bewerben, ist der Direktabrechnungsprozess ein conversionsoptimierter Zahlungsweg. Der Affiliate leitet Traffic auf eine Landing Page; der Betreiber übernimmt Identifikation und Abrechnung im Hintergrund; der Affiliate erhält eine Provision, sobald die Transaktion abgeschlossen ist. Die gesamte Abfolge erfolgt, ohne dass der Nutzer ein traditionelles Checkout-Formular durchläuft.
Im B2B-Handel nimmt die Direktabrechnung die Form von Handelskredit an: Ein Lieferant liefert Waren oder Dienstleistungen und sendet eine Rechnung mit Zahlungszielen von 30, 60 oder 90 Tagen netto. Die Buchhaltung des Käufers bearbeitet die Rechnung über ihren Genehmigungsworkflow und führt die Zahlung zum vereinbarten Termin aus.
Anders als bei der Direktabrechnung im Versicherungs- oder Hotelwesen ist bei der B2B-Variante selten ein Drittvermittler beteiligt. Der Lieferant stellt dem Käufer direkt die Rechnung. Die operative Herausforderung liegt nicht in der Anspruchsprüfung, sondern im Kreditrisikomanagement – der Lieferant muss vor der Gewährung von Zahlungszielen die Zahlungsfähigkeit des Käufers prüfen – sowie im Forderungsmanagement: Verfolgung offener Rechnungen, Versand automatisierter Zahlungserinnerungen und Eskalation überfälliger Konten.
Die Unterscheidung zwischen Direktabrechnung und Kostenerstattung ist eines der wichtigsten Konzepte für jeden, der Zahlungsprozesse entwirft oder nutzt.
| Direktabrechnung | Kostenerstattung | |
|---|---|---|
| Wer zahlt den Leistungserbringer? | Der Drittzahler (Versicherer, Arbeitgeber, Betreiber) | Der Kunde zahlt im Voraus und beantragt dann Rückerstattung |
| Eigenanteil des Kunden bei der Leistung | Begrenzt auf Zuzahlung, Selbstbehalt oder nicht gedeckten Anteil | Voller Betrag |
| Papieraufwand für den Kunden | Minimal – wird zwischen Leistungserbringer und Zahler abgewickelt | Erheblich – Kunde reicht Forderung mit Belegen und Rechnungen ein |
| Zeit bis zur Zahlung des Leistungserbringers | Tage bis Wochen, abhängig vom Abrechnungszyklus | Sofort vom Kunden; Erstattungszyklus ist getrennt |
| Risiko | Der Leistungserbringer trägt das Risiko der Forderungsablehnung | Der Kunde trägt das Risiko der Ablehnung oder Verzögerung der Erstattung |
| Häufig in | Netzinterne Gesundheitsversorgung, Firmenreisen, mobile Zahlungen | Netzexterne Versorgung, Freiberuflerausgaben, traditionelle Spesenabrechnung |
Das Kostenerstattungsmodell ist noch immer üblich bei ambulanten Behandlungen in netzexternen Kliniken, Ausgaben freiberuflicher Auftragnehmer und medizinischer Behandlung im Ausland, wenn der Leistungserbringer keine Direktabrechnungsvereinbarung mit der Versicherung des Patienten hat. In diesen Fällen muss der Patient zunächst selbst zahlen, Einzelrechnungen und Quittungen sammeln und einen Erstattungsantrag stellen – ein Prozess, der Wochen oder Monate dauern kann und oft Hin und Her mit dem Versicherer über die Unterlagen erfordert.
Schnellere Zahlungszyklen für Leistungserbringer. Da der Leistungserbringer den Zahler direkt belastet – und der Zahler typischerweise eine große Institution mit etablierten Zahlungsprozessen ist – erfolgt die Vergütung vorhersehbarer, als wenn einzelne Kunden die Zahlung veranlassen müssen. Für kleine Praxen und Kliniken unterstützt diese Vorhersagbarkeit die Cashflow-Stabilität.
Reduzierte Kundenreibung. Ein Direktabrechnungsprozess entfernt den Zahlungsschritt aus der Kundenerfahrung. Bei der Mobilfunk-Betreiberabrechnung führt dies zu höheren Konversionsraten. Im Gesundheitswesen bedeutet es, dass sich der Patient auf die Behandlung konzentrieren kann, statt auf Finanzen. Bei Firmenreisen trägt ein Mitarbeiter niemals eine Hotelrechnung auf einer privaten Kreditkarte.
Optimierte Verwaltung. Die Direktabrechnung automatisiert einen Großteil des Forderungs- und Rechnungsstellungsprozesses. Die elektronische Einreichung von Forderungen, der automatische Zahlungsabgleich und integrierte Anbieternetzwerke reduzieren den manuellen Aufwand, den die traditionelle Abrechnung erfordert. Für Leistungserbringer bedeutet dies weniger Personalstunden für Papierkram und Inkasso.
Finanzielle Transparenz. Wenn der Versicherungsschutz bei der Anspruchsprüfung bestätigt wird – sei es durch einen Versicherer, Arbeitgeber oder Betreiber – kennt der Kunde seine finanzielle Verpflichtung im Voraus. Es gibt keine Überraschungsrechnungen, keine Wochen später entdeckten abgelehnten Forderungen und keine Unklarheit darüber, was gedeckt ist und was nicht.
Konsolidierte Berichterstattung. Für Unternehmenszahler bündelt die Direktabrechnung Hunderte einzelner Transaktionen in einer einzigen monatlichen Rechnung. Dies macht Ausgabenanalysen, Budgetierung und Prüfpfade weitaus einfacher, als wenn einzelne Belege von verschiedenen Mitarbeitern zusammengetragen werden müssten.
Abstimmungsaufwand. Wenn ein Betreiber oder Drittzahler den Zahlungsprozess kontrolliert, erhält der Leistungserbringer Zahlungsdaten nach dem Zeitplan und im Format des Zahlers. Der Abgleich dieser Zahlungen mit den erwarteten Einnahmen – insbesondere über mehrere Betreiber mit unterschiedlichen Abrechnungszeitplänen und Kontoauszugsformaten hinweg – wird zu einem wiederkehrenden Betriebskostenfaktor. Im Versicherungswesen wird der Abstimmungsaufwand bei der Direktabrechnung oft als der größte zeitliche Verwaltungsaufwand für Agenturen mit gemischten Beständen genannt.
Verlust der Datenkontrolle. Bei der Direktabrechnung besitzt der Zahler die Transaktionsdaten, bis er sich entscheidet, sie weiterzugeben. Der Leistungserbringer oder die Agentur erfährt, was verdient wurde, wenn der Kontoauszug eintrifft – nicht, wenn die Transaktion stattfand. Für Affiliate-Programm-Manager kann dieser Zeitabstand zwischen Conversion-Ereignis und Zahlungsbestätigung die Provisionszuordnung und den Auszahlungszeitpunkt erschweren.
PCI-Compliance-Belastung. Im Kontext von Zahlungsgateways – wie Yuno’s Direct Flow oder Tap’s direct payment flow – erfasst der Händler Kartendaten auf eigener Infrastruktur, anstatt auf eine gehostete Zahlungsseite weiterzuleiten. Dies gibt dem Händler die volle Kontrolle über das Checkout-Erlebnis, erfordert jedoch eine PCI-DSS-Zertifizierung. Die Compliance-Last ist erheblich: Die Nichteinhaltung der PCI-Standards setzt den Händler Geldstrafen und Haftung bei Datenschutzverletzungen aus.
Abhängigkeit von Betreibern und Netzwerken. Bei der Mobilfunk-Betreiberabrechnung ist der Händler für die Teilnehmeridentifikation, Transaktionsauthentifizierung und Abrechnung vom Betreiber abhängig. Wenn die MSISDN-Erkennung des Betreibers fehlschlägt, der Teilnehmer im Ausland ist oder der Betreiber seine Abrechnungsrichtlinien ändert, kann die Transaktion möglicherweise nicht abgeschlossen werden. Der Händler hat nur begrenzte Einflussmöglichkeiten.
Streitigkeiten über private Kosten. Bei der Hotel-Direktabrechnung führen private Kosten, die einer Firmenrechnung hinzugefügt werden, zu Spannungen zwischen Arbeitgeber und Arbeitnehmer. Ohne klare Richtlinien und Echtzeit-Kostenmarkierung kann aus einer scheinbar einfachen konsolidierten Rechnung ein monatlicher Streitzyklus werden.
Moderne Direktabrechnungsplattformen verbinden sich zunehmend über APIs und automatisierte Datenfeeds mit Buchhaltungs- und ERP-Systemen. Diese Integration adressiert das oben beschriebene Abstimmungsproblem.
Wenn eine Direktabrechnungsplattform in ein Buchhaltungssystem integriert ist, fließen jede Rechnung, Zahlung und Anpassung automatisch aus dem Abrechnungssystem in die Hauptbuchhaltung. Der Zahlungsabgleich – also der Abgleich der vom Zahler überwiesenen Beträge mit den vom Leistungserbringer erwarteten Beträgen – wird zur Softwarefunktion statt zur manuellen Tabellenkalkulationsübung. Für Agenturen, die Direktabrechnungspolicen über mehrere Versicherer verwalten, macht diese Integration den Unterschied zwischen einem monatlichen Abstimmungsprojekt und einem Echtzeit-Dashboard aus.
Zu den wichtigsten Integrationspunkten gehören:
Systeme ohne diese Integration – noch immer üblich bei Versicherern, die auf Legacy-Plattformen setzen – zwingen Teams dazu, Kontoauszüge zu exportieren, Tabellenkalkulationen zu bearbeiten und Daten manuell in Buchhaltungssoftware einzugeben. Die Betriebskosten dieser technischen Schulden zeigen sich am deutlichsten im Abrechnungs- und Abstimmungsprozess.
Nutzen Sie den Direktabrechnungsprozess, um Zahlungen zu vereinfachen, Conversions zu steigern und Affiliate-Einnahmen zu maximieren. Entdecken Sie, wie einfach sich die Direktabrechnung in Ihre Strategien integrieren lässt.
Entdecken Sie die umfassenden Vorteile des direkten Abrechnungsprozesses, darunter Zeitersparnis, Fehlerreduktion, Kosteneffizienz, verbesserten Cashflow und ge...
Mobile Billing belastet Käufe direkt über die Mobilfunkrechnung statt über eine Kreditkarte. Erfahren Sie, wie DCB funktioniert, welche Kosten auf Händler zukom...
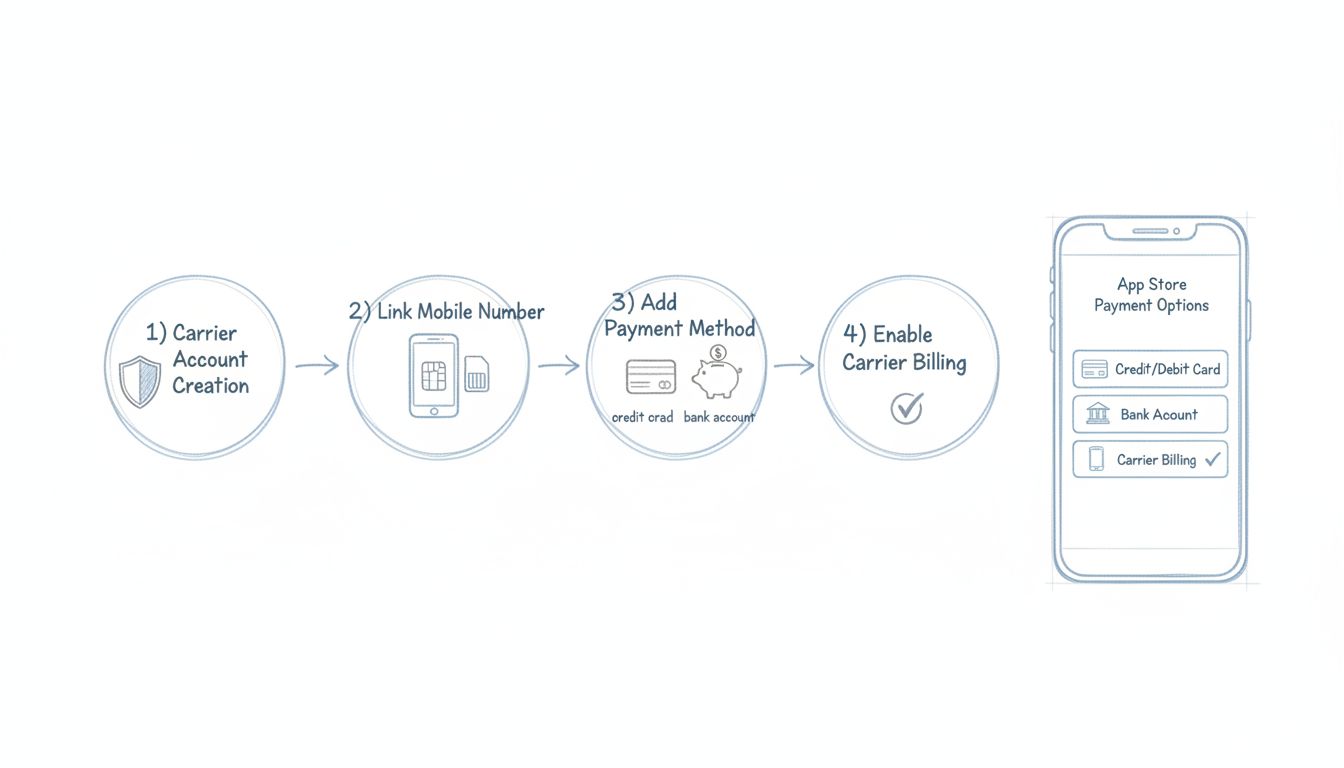
Erfahren Sie, wie Sie die mobile Abrechnung bei Ihrem Mobilfunkanbieter aktivieren. Schritt-für-Schritt-Anleitung zur Einrichtung der Anbieterabrechnung für App...
Treten Sie unserer Gemeinschaft zufriedener Kunden bei und bieten Sie exzellenten Kundensupport mit Post Affiliate Pro.
Cookie-Zustimmung
Wir verwenden Cookies, um Ihr Surferlebnis zu verbessern und unseren Datenverkehr zu analysieren. See our privacy policy.